Ovaj članak se bavi osnovama konsolidacije na konkretnom primjeru povezanog OPG-a i d.o.o.-a. Radi se o djelatnosti proizvodnje mlijeka i prerade mliječnih proizvoda. Ključno pitanje je kako prikazati konsolidirano poslovanje 2 povezana subjekta u svrhu izrade poslovnog plana?
Osnove konsolidacije
Konsolidacija znači svođenje poslovanja grupe na tržišnu, a ne arbitrarnu osnovu. Finalni proizvod prodavat će se po tržišnim cijenama svim mogućim kupcima, a stvarni trošak sirovine je onaj koji je plaćen prethodnim dobavljačima na tržištu.
U ovom slučaju, konsolidirani poslovni plan promatra OPG i d.o.o. kao jednu cjelinu, slično kao što se u financijskom izvještavanju rade konsolidirani izvještaji grupe poduzeća. Ključni korak je eliminacija svih međusobnih transakcija: prodaja mlijeka OPG a prema d.o.o.-u i povratna potraživanja/obveze koje se ne smatraju prihodima i rashodima grupe, već internim prometom.
Arbitrarna osnova znači da je u konkretnom slučaju OPG mogao namjerno spustiti prodajne cijene i time sebe dovesti u minus, kako bi se na d.o.o.-u iskazala nerealno visoka profitabilnost. Isto vrijedi i u obrnutoj situaciji: OPG bi mogao prodavati po puno višim cijenama i sebi stvoriti značajan profit, a d.o.o.-u donijeti minus. Provođenjem konsolidacije, stvaramo čišću i realniju sliku na tržišnoj osnovi.
Ključni koraci u izradi konsolidiranog poslovnog plana
- Napraviti kompletne projekcije za promatrani period odvojeno za OPG i za d.o.o. kao da nema konsolidacije budući da je korisno imati takav pregled
- Napraviti objedinjene projekcije oba poduzeća; operativno se OPG-u oduzima prihod od prodaje, a d.o.o.-u trošak sirovine koji je fakturirao OPG-u
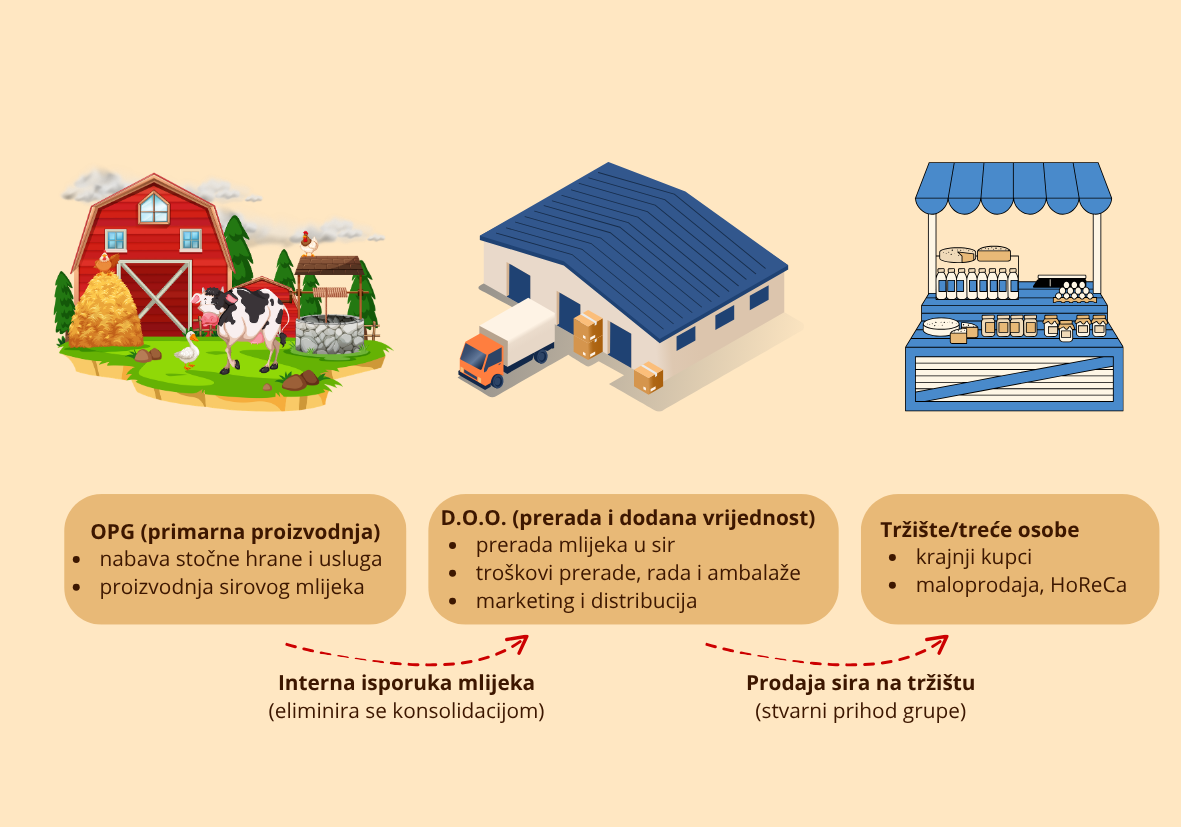
Konsolidirani račun dobiti i gubitka
U konsolidiranom računu dobiti i gubitka nestaje prihod OPG a od prodaje mlijeka prema d.o.o.-u i trošak mlijeka u d.o.o.-u, a ostaju: prihodi od mliječnih proizvoda prema trećim osobama, troškovi stočne hrane, veterinarskih usluga, plaća, energenata, ambalaže, distribucije, marketinga i ostalo što grupa realno troši.
Dobivena EBITDA, EBIT i neto marža bi trebale dati puno jasniji i realniji prikaz, posebno kad se dodaju kompletna zaduženja. Budući da zaduženja mogu biti na oba subjekta, promatra se pokazatelj DUG/EBITDA i DSCR.
Konsolidirani novčani tok
Dodatnu analizu i pozornost treba obratiti na novčani tok i međusobne dane plaćanja. Primjerice, ukoliko svi ostali dobavljači plaćaju unutar npr. 20 dana, a član grupe (podređeni OPG) plaća npr. unutar 55 dana, glavni dobavljač (OPG) može značajno povisiti ukupne dane plaćanja dobavljača. Eliminacijom međusobnih transakcija se stvara sasvim druga tržišna osnova.
Što se tiče izračuna otplatnog kapaciteta, u slučaju povremenog manjka, jedan član grupe može uskočiti drugom ako je u mogućnosti.
Zaključak
Preduvjet za izradu konsolidiranog poslovnog plana su kvalitetni podaci o poslovanju. Osim tablica, vrlo je važno i samo razumijevanje poslovnog modela. Primjerice, osigurava li OPG sirovinu konstantno i na vrijeme? Radi li se o visokokvalitetnom proizvodu? Postoji li rizik od nedostatka sirovine? Kakvi su sinergijski učinci poslovnog modela? Ostvaruju li se dodatni poticaji?
„Story telling“ je bitan faktor u izradi konsolidiranog poslovnog plana, a banka stavlja poseban naglasak na eventualne rizike i mogućnosti eliminacije/mitigacije istih. Vlasnicima i kreditorima, konsolidirana osnova poslovnog plana predstavlja puno čvršći i sigurniji temelj za donošenje odluka o investiranju/kreditiranju jer eliminira „diskrecijske odluke vlasnika“ i svodi prikaz poslovanja na realnu tržišnu osnovu.